相続した不動産が売れない?手放したいときの公的制度と判断基準
相続した不動産を引き継いだものの、使い道がなく売れないまま固定資産税だけが負担になっていませんか。
そのまま放置すると管理リスクや周辺トラブルが生じ、気付かないうちに負動産へと変わってしまうおそれもあります。
しかし、相続登記が終わっていなかったり、共有名義や相続人同士の意見の食い違いがあったりすると、手放したいと思っても思うように進まないことが多いものです。
そこで本記事では、相続した不動産が売れない典型的な理由から、手放したいときの基本手順、公的制度の活用方法までを分かりやすく整理します。
後悔のない判断につなげるために、まずは現状と選択肢を一緒に確認していきましょう。
相続した不動産が売れない主な原因とは
相続した不動産がなかなか売れない場合、まず疑いたいのが立地条件や接道状況などの物理的な制約です。
幅員が狭い道路にしか面していない土地や、行き止まり道路の奥にある土地は、建て替えや車両の出入りに制限が生じやすく、購入希望者が敬遠する傾向があります。
また、登記簿上の面積と現況が合っていない、境界標が失われているなど、隣地との境界が不明確な状態も、測量費用やトラブル懸念から買主が決断しにくくなる要因です。
国土交通省も、老朽化や管理不全に加えて立地・敷地条件の悪さがある空き家は「流通性の低い空き家」となりやすいことを指摘しており、こうした物理的・法律的な問題が重なるほど売却は難航しやすくなります。
一方で、建物や土地そのもの以外に、権利関係の整理不足が売却を止めていることも少なくありません。
相続登記が行われておらず、名義が亡くなった方のままでは、売買契約や所有権移転登記ができないため、事実上売却手続きに進めません。
また、複数人の共有名義となっている場合、持分割合にかかわらず、原則として共有者全員の合意が必要となるため、相続人の一部が売却に反対している、連絡が取れないといった状況があると、話し合いが長期化し、空き家のまま時間だけが経過してしまいます。
国土交通省や総務省の調査では、空き家の所有者が「満足できる価格で売れそうもない」「更地にしても使い道がない」と感じて活用をためらう例も報告されており、心理的な迷いも権利調整の遅れに拍車をかける要素になっています。
さらに、売れないからと放置を続けると、不動産が家計にとって負担となる「負動産」に変わってしまうおそれがあります。
利用していない土地建物であっても、毎年の固定資産税や都市計画税は原則として発生し、老朽化が進めば、修繕や雑草・樹木の手入れ、雨漏り対策などの管理費用もかさみます。
適切な管理が行われていない空き家は景観悪化や倒壊リスク、防犯面の不安から周辺住民とのトラブルにつながりやすく、空家等対策特別措置法に基づき「特定空家」などに指定されると、固定資産税の優遇が外れて税負担が増える可能性もあります。
売却が思うように進まない場合でも、このような経済的・社会的なリスクを踏まえ、早めに原因を整理し、具体的な対策を検討することが重要です。
| 原因の種類 | 具体的な内容 | 想定されるリスク |
|---|---|---|
| 物理的・法律的要因 | 再建築困難な接道・不明確な境界 | 買主の敬遠・価格低下 |
| 権利関係の問題 | 相続登記未了・共有名義の不一致 | 売買契約不能・手続き長期化 |
| 管理・税負担の問題 | 老朽化放置・固定資産税の継続負担 | 特定空家指定・周辺トラブル |
相続した不動産を手放したいときの基本手順
相続した不動産を手放したい場合は、まず誰が相続人であるかを明確にすることが重要です。
戸籍や住民票などを確認し、相続人全員で遺産分割協議を行い、不動産を誰が取得するか合意しておく必要があります。
そのうえで、合意内容を遺産分割協議書として書面にまとめ、全員が署名押印することが望ましいです。
最後に、取得者名義への相続登記を申請しておくことで、売却や賃貸など次の手続きに進みやすくなります。
相続した不動産の使い道が決まっていない場合でも、選択肢を整理しておくと判断しやすくなります。
代表的な方法として、不動産を売却して現金化する方法、賃貸として貸し出して家賃収入を得る方法、自ら居住や事業用として利用する方法が挙げられます。
すぐに決められない場合は、一定期間は空き家管理サービスや見回りなどで状態を保ちつつ、今後の方針を検討する考え方もあります。
それぞれの選択肢で必要な費用や手間が異なるため、相続人の状況や将来の計画に合わせて比較検討することが大切です。
相続した不動産を手放す前には、税金の影響を必ず確認しておく必要があります。
不動産を売却して利益が出た場合には、譲渡所得税がかかる可能性があり、取得費や譲渡費用、保有期間によって税額が変わります。
また、相続税の申告が必要なケースでは、評価額や申告期限、各種特例の適用状況を把握しておくことが重要です。
これらを事前に確認しておくことで、思わぬ税負担を避けながら、無理のない形で不動産を手放す計画を立てやすくなります。
| 段階 | 主な内容 | 確認しておきたい点 |
|---|---|---|
| 相続人の確定 | 戸籍収集と相続関係整理 | 相続人漏れの有無 |
| 遺産分割協議 | 不動産取得者の決定 | 全員合意と書面化 |
| 相続登記と活用方針 | 名義変更と利用方法検討 | 税金と費用の試算 |
売れない・使い道がない土地を手放すための公的制度
売れない、使い道がない土地を手放したい場合に、近年注目されているのが「相続土地国庫帰属制度」です。
この制度は、相続などで取得した土地について条件を満たすときに、法務大臣の承認を受けて国に引き取ってもらう仕組みです。
ただし、崖地が広い土地や建物が残っている土地など、管理に過度の負担がかかる土地は対象外とされ、申請手数料と負担金の納付も必要です。
負担金は、土地の種類ごとに標準的な管理費用の約10年分を基準として算定されるため、事前に費用の目安を確認しておくことが大切です。
こうした国の制度だけでなく、管理負担の軽減や利活用の相談に応じる窓口を設けている自治体もあります。
空き家や空き地の総合相談窓口、所有者不明土地や低未利用地に関する相談窓口などが整備され、管理方法の助言や、活用・処分に向けた情報提供が行われています。
また、「空家等対策の推進に関する特別措置法」に基づき、自治体が空き家対策計画を定め、空き家バンクや専門家相談などの施策を進めている地域も多くなっています。
売却が難しい土地でも、まずは所在地の自治体窓口に相談することで、利用できる支援策や注意点を整理しやすくなります。
相続した土地を手放す方法としては、「相続の段階で相続放棄を選ぶ」のか、「一度相続したうえで相続土地国庫帰属制度を利用する」のかという大きな違いがあります。
相続放棄は、被相続人の財産や債務を一切承継しない手続であり、原則として相続開始を知った日から3か月以内に家庭裁判所に申述する必要があります。
これに対し、相続土地国庫帰属制度は、相続などにより土地を取得した後に、手放したい土地のみを対象として承認申請し、要件を満たせば負担金を支払って国に引き取ってもらう制度です。
他の財産を引き継ぐかどうか、申請期限の有無、費用負担の有無などが異なるため、相続人の状況や希望を踏まえ、どの段階でどの制度を検討するかを慎重に見極めることが重要です。
| 制度名 | 主な対象と手放し方 | 申請・手続きの特徴 |
|---|---|---|
| 相続土地国庫帰属制度 | 相続取得した不要な土地のみ国庫帰属 | 法務大臣承認と負担金納付が必要 |
| 相続放棄 | 資産・負債を含む相続財産全て不承継 | 相続開始を知ってから3か月以内申述 |
| 自治体相談窓口 | 空き家・空き地の管理や活用の相談 | 窓口で制度案内や専門家紹介を受ける |
相続した不動産を後悔なく手放すための判断基準
相続した不動産を手放すかどうかを考えるときは、まず毎年かかる保有コストを具体的な数字で確認することが大切です。
固定資産税や都市計画税に加えて、管理や修繕、火災保険料なども合計し、家計への負担を見える化してみてください。
そのうえで、将来の利用予定や家族内での活用見込みを整理し、費用に見合う価値があるのかを落ち着いて検討することが重要です。
客観的な数字を基準にすることで、感情だけに左右されない判断につながります。
次に、今後のライフプランと資産全体のバランスから判断する視点も欠かせません。
老後資金や子どもの教育費など、これから必要となるお金との兼ね合いを考え、相続した不動産を保有し続けることで他の目的が制約されないか確認することが必要です。
また、不動産の現況や周辺環境、将来の維持管理のしやすさを整理し、「今売る場合」と「数年後に売る場合」の手間やリスクも比較してみてください。
こうした整理を行うことで、自分にとって無理のない保有かどうかが判断しやすくなります。
遠方に住んでいる相続人や、高齢で頻繁な往復が難しい方の場合は、管理負担の重さを特に重視する必要があります。
現地確認にかかる時間や交通費、災害時や近隣からの苦情への対応体制を冷静に考え、将来にわたって自分や家族だけで管理し続けられるかを検討してください。
もし草木の繁茂や建物の老朽化への対応が難しいと感じるなら、早めに手放す選択肢や、公的な相談窓口の活用も視野に入れることが大切です。
無理に抱え込まず、負担を軽くする方向で考えることが、結果として後悔の少ない判断につながります。
相続した不動産がなかなか売れない、または使い道がなく手放したいと感じている方は、状況が大きく変わる前の段階で専門家や公的機関へ相談しておくことが望ましいです。
具体的には、固定資産税の負担感が増してきたときや、建物の老朽化が進み修繕費が心配になってきたとき、相続人間で方向性が定まらないときなどが相談の目安になります。
相談前には、固定資産税の納税通知書や相続登記の状況、遺産分割協議の有無、建物の状態が分かる資料などを整理しておくと話がスムーズに進みます。
早めに情報を集めておくことで、相続した不動産 売れない 手放したいという悩みに対して、より多くの選択肢から比較検討しやすくなります。
| 確認したい項目 | 主なチェック内容 | 判断の目安 |
|---|---|---|
| 年間の保有コスト | 固定資産税や管理費の総額 | 家計負担とのバランス |
| 将来の利用予定 | 居住・賃貸などの見込み | 具体的な利用計画の有無 |
| 管理のしやすさ | 距離・体力・時間の負担 | 無理なく通えるかどうか |
まとめ
相続した不動産が売れない・使い道がなくてお困りの場合、そのまま放置すると固定資産税や管理リスクが積み重なり、負担は大きくなる一方です。
まずは権利関係や相続登記、税金、公的制度の利用可能性を整理し、「今後持ち続けるべきか」「いつ手放すか」を冷静に判断することが大切です。
当社では、相続人間の調整や手続きの流れ、公的制度の活用方法まで、状況に合わせて丁寧にサポートいたします。
「相続した不動産が売れない」「早く手放したい」と感じた段階で、ひとりで悩まず、まずはお気軽にご相談ください。
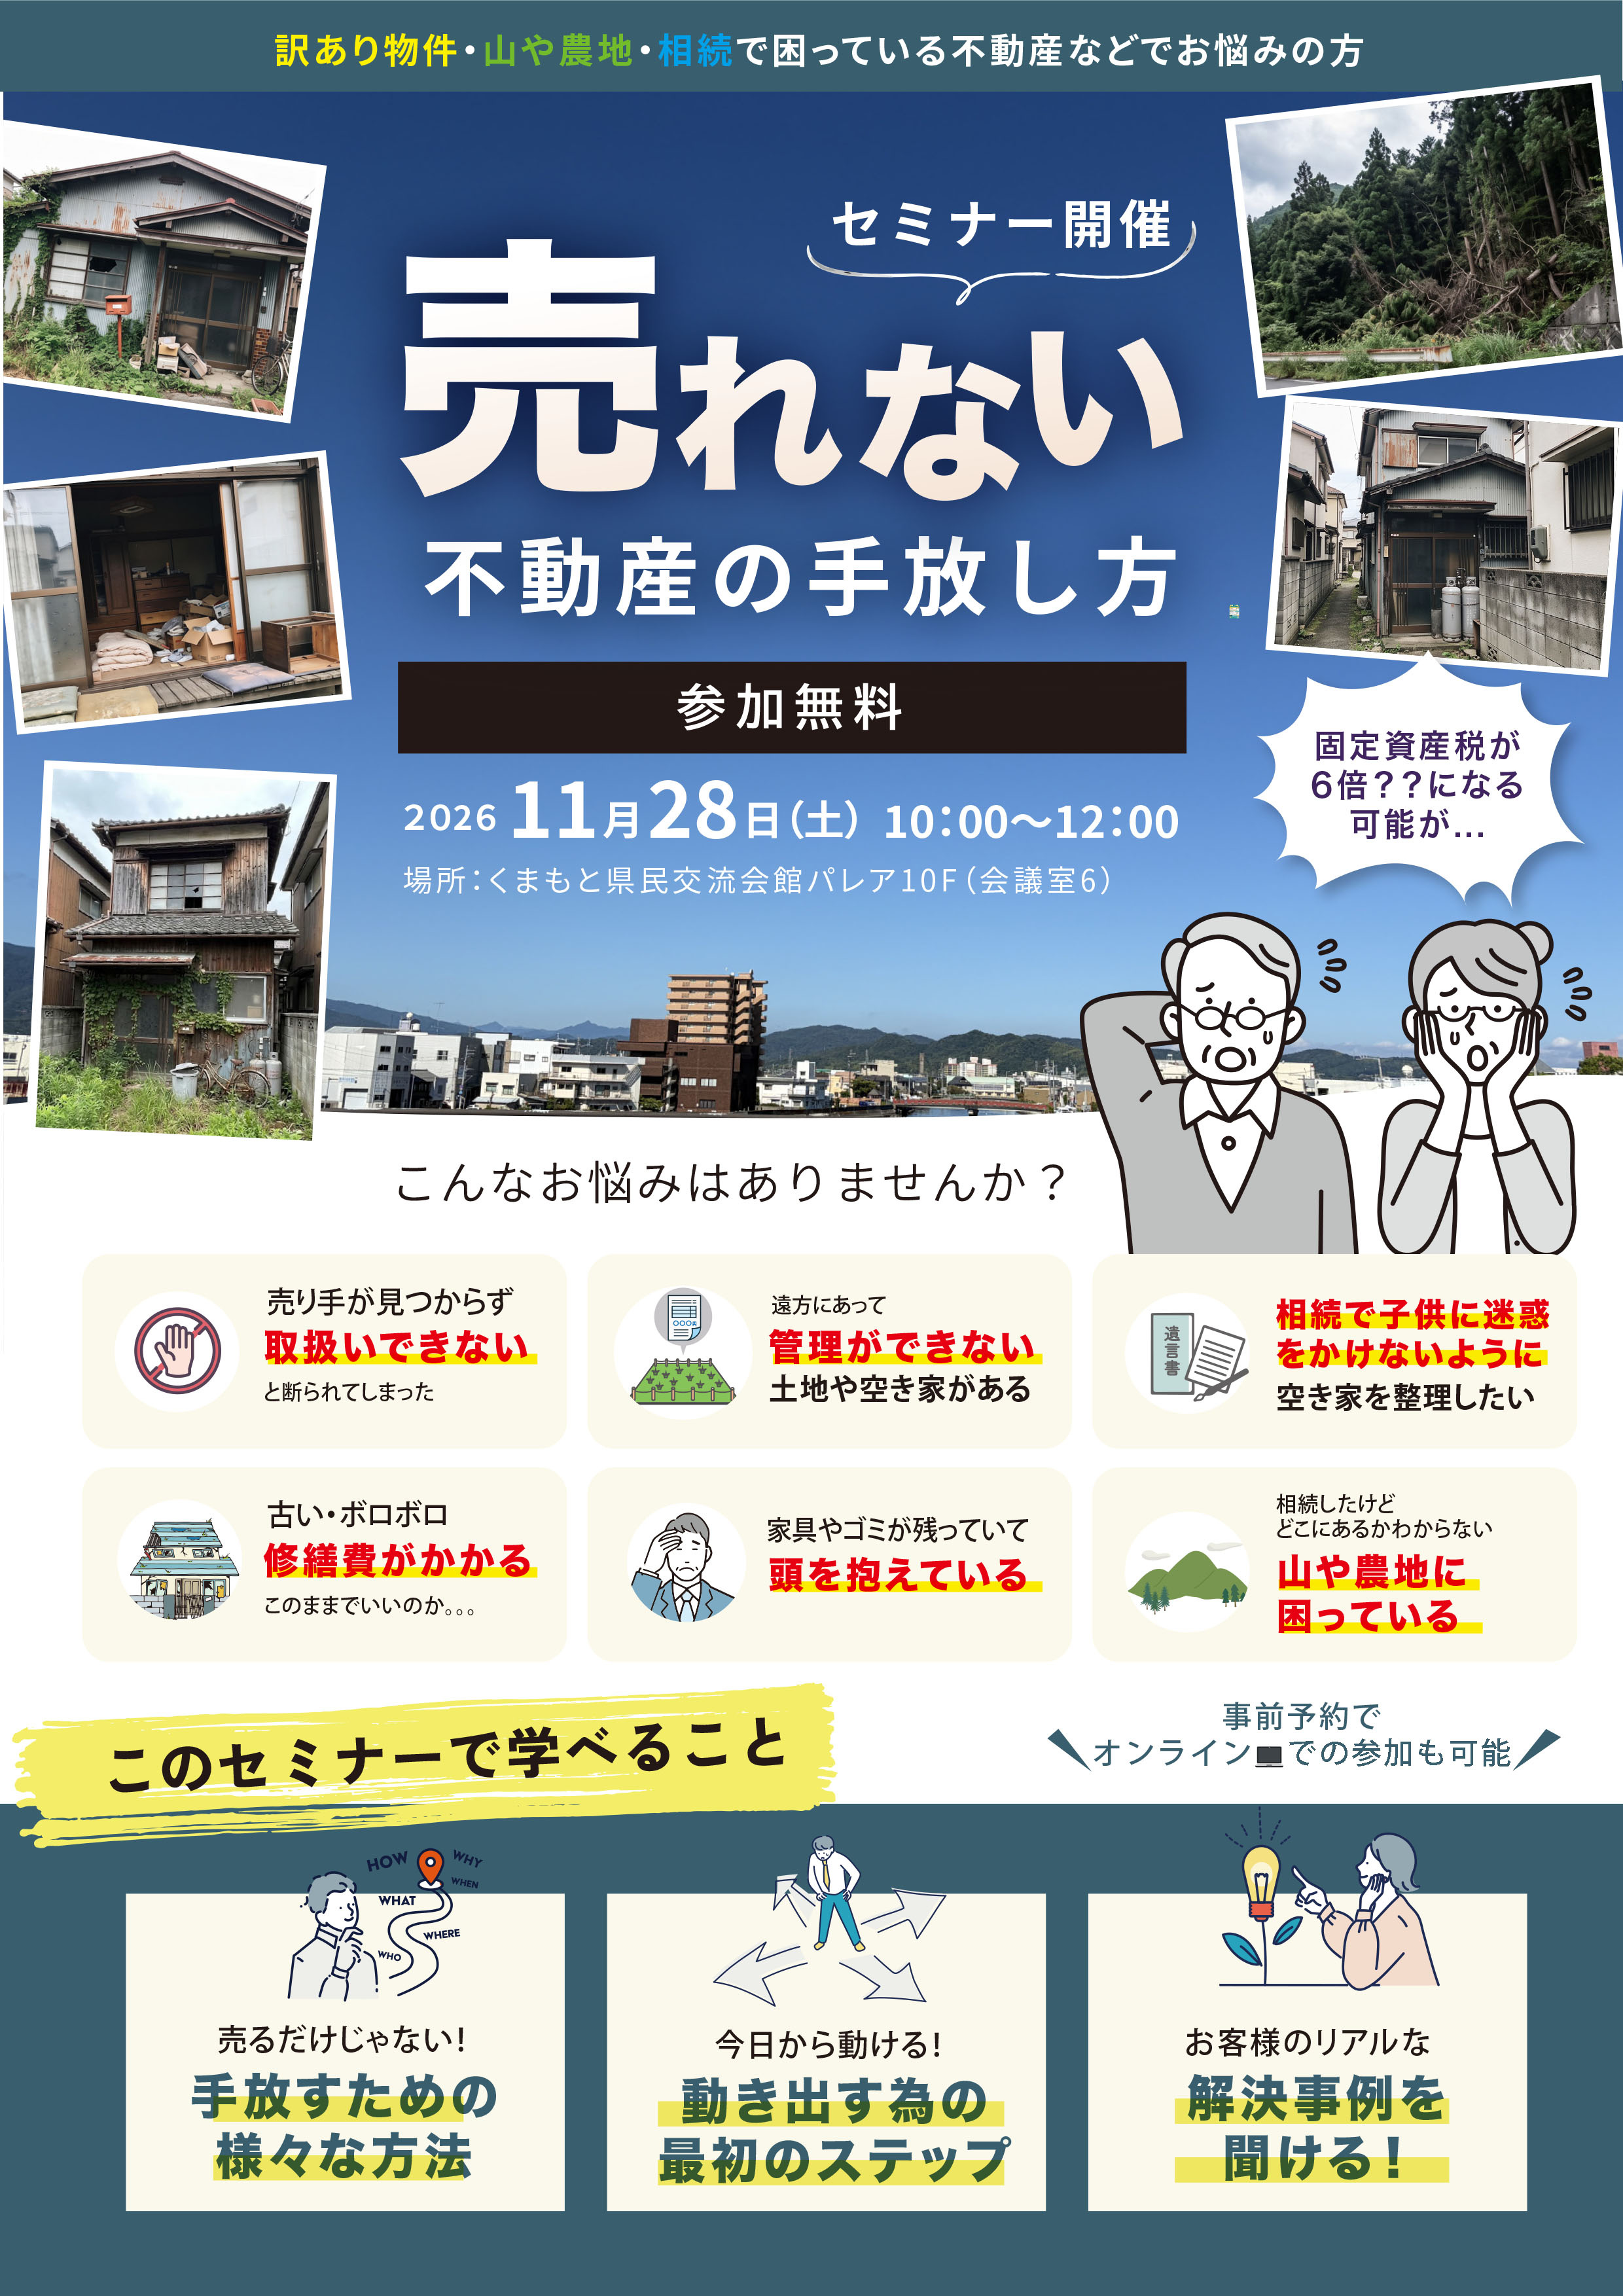
お客様からのリクエスト開催の
「売れない不動産の手放し方」も開催決定!詳しくはコチラ